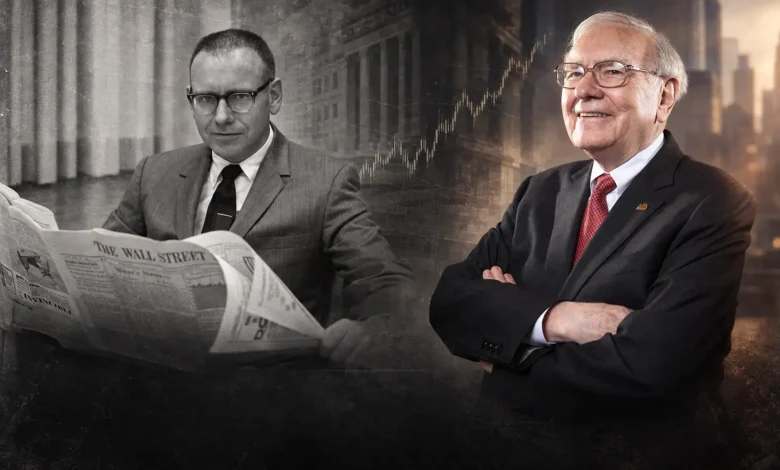
وارن بافت پس از بیش از شش دهه حضور در راس برکشایر هاتاوی، از ریاست هیئتمدیره این شرکت کنار رفت و عنوان رئیس افتخاری را پذیرفت. گرگ ایبل که از ابتدای سال ۲۰۲۶ مدیرعامل برکشایر است، اداره کسبوکارها و تخصیص سرمایه را بر عهده دارد و هاوارد بافت، پسر بزرگ او، در جایگاه رئیس غیر اجرایی هیئتمدیره نگهبان فرهنگ شرکت خواهد بود. این جابهجایی فقط پایان دوره مدیریت مشهورترین سرمایهگذار جهان نیست؛ آزمونی کمسابقه برای شرکتی است که باید ثابت کند میتواند بدون حضور روزانه معمار خود، همچنان مانند او تصمیم بگیرد.
«روایش» پایان عصر وارن بافت را از اینجا بخوانید
تیتر ساده برای خبری بزرگ
اعلام کنارهگیری وارن بافت ساده بود؛ اما تغییری که پشت این خبر قرار دارد، ساده نیست. او شرکتی را تحویل نسل بعد داده که ارزش بازار آن به حدود ۱٫۱ تریلیون دلار رسیده، نزدیک به ۴۰۰ هزار نفر در مجموعه کسبوکارهایش فعالیت میکنند و صدها میلیارد دلار وجه نقد و اوراق خزانه در اختیار دارد. برکشایر اکنون هم مالک کامل شرکتهایی مانند گایکو، راهآهن بیاناساف و مجموعه بزرگی از کسبوکارهای انرژی، صنعتی و مصرفی است و هم سهامدار شرکتهایی مانند اپل، امریکن اکسپرس، کوکاکولا و آلفابت.
با این حال، اهمیت بافت فقط در اندازه این امپراتوری یا بازده چند سهم مشهور خلاصه نمیشود. او یک موتور تصمیمگیری ساخت: سرمایه ارزانقیمت صنعت بیمه، استقلال مدیران عملیاتی، احتیاط در بدهی، تمرکز بر کسبوکارهای قابل فهم، صبر برای رسیدن فرصت مناسب و آمادگی برای اقدام بزرگ در لحظه بحران.
پرسش اصلی پس از رفتن او همین است: آیا این موتور بدون حضور راننده اصلی نیز کار میکند؟
برکشایر پیش از بافت؛ یک کارخانه رو به افول
وارن ادوارد بافت در سال ۱۹۳۰ در اوماها متولد شد. علاقه او به عدد، تجارت و سرمایهگذاری از کودکی شکل گرفت؛ اما چارچوب فکریاش در دانشگاه کلمبیا و زیر نظر بنجامین گراهام ساخته شد. گراهام به او آموخت که میان قیمت یک سهم و ارزش اقتصادی کسبوکار تفاوت بگذارد و برای خطای احتمالی، حاشیه امن در نظر بگیرد.
همین شاگرد گراهام در سال ۱۹۶۵ کنترل برکشایر هاتاوی را به دست گرفت؛ کارخانه نساجی کمبازدهی که سهام آن ارزان به نظر میرسید. بافت بعدها این خرید را یکی از خطاهای بزرگ زندگی حرفهای خود دانست. داراییهای فیزیکی کارخانه روی کاغذ ارزش داشتند، اما برای ادامه فعالیت به سرمایه بیشتری نیاز بود و بازده مناسبی ایجاد نمیکردند.
این شکست، یک درس ماندگار ساخت: قیمت پایین بهتنهایی نشانه فرصت نیست. گاهی یک شرکت ارزان، فقط شکل دیگری از یک کسبوکار ضعیف است.
برکشایر امروز از دل همین خطا بیرون آمد. بافت نام شرکت را حفظ کرد، اما سرمایه آن را بهتدریج از نساجی خارج و به کسبوکارهایی منتقل کرد که اقتصاد بهتری داشتند. در عمل، کارخانه شکستخورده به مدرسه تخصیص سرمایه تبدیل شد.
ده تصمیمی که روش بافت را ساخت
۱. گایکو؛ پیش از قیمت، موتور اقتصادی را بفهم
در سال ۱۹۵۱، بافت جوان برای دیدن بنجامین گراهام به دفتر گایکو رفت. گراهام در آن زمان رئیس هیئتمدیره این شرکت بیمه بود. بافت در آن دیدار فقط درباره یک سهم نیاموخت؛ او با منطق متفاوت صنعت بیمه آشنا شد.
بیمهگر حقبیمه را پیش از پرداخت خسارت دریافت میکند. این وجوه تا زمان پرداخت تعهدات در اختیار شرکت میماند و اگر پذیرهنویسی با انضباط انجام شود، منبع بزرگی برای سرمایهگذاری میسازد. برکشایر بعدها این سرمایه در اختیار را به هسته مالی خود تبدیل کرد.
درس نخست بافت این بود که پیش از ارزشگذاری یک شرکت باید فهمید پول چگونه وارد آن میشود، چه زمانی خارج میشود و چه ریسکهایی میان این دو لحظه قرار دارد.
۲. برکشایر هاتاوی؛ ارزانبودن با ارزشمندبودن یکی نیست
خرید کارخانه نساجی نشان داد تکیه صرف بر ارزش دفتری میتواند سرمایهگذار را در تله نگه دارد. ماشینآلات، ساختمان و موجودی انبار شاید در ترازنامه جذاب باشند، اما اگر کسبوکار نتواند بازده مناسبی بر سرمایه ایجاد کند، این داراییها به جای مزیت، مصرفکننده دائمی پول خواهند بود.
این تجربه نگاه بافت را از خرید هر دارایی ارزان به مقایسه بازده گزینههای مختلف برد. پرسش دیگر این نبود که «این سهم چقدر زیر ارزش دفتری معامله میشود؟»؛ پرسش مهمتر این شد که «هر دلار سرمایه در این کسبوکار چه بازدهی میسازد و آیا جای بهتری برای آن وجود دارد؟»
۳. نشنال ایندمنیتی؛ ساختن موتور سرمایه با بیمه
برکشایر در سال ۱۹۶۷ نشنال ایندمنیتی را خرید و ورود جدی خود به صنعت بیمه را آغاز کرد. این معامله مسیر شرکت را تغییر داد. سود فعالیت بیمه مهم بود، اما مزیت بزرگتر از سرمایهای میآمد که تا زمان پرداخت خسارتها در اختیار برکشایر قرار میگرفت.
بافت از این منابع برای خرید سهام و شرکتهای دیگر استفاده کرد؛ با یک شرط اساسی: برکشایر نباید برای کسب بازده بیشتر، توان پرداخت تعهدات خود را به خطر بیندازد. در این مدل، رشد از دل ساختار مالی پایدار میآمد، نه از بدهی بیمحابا.
همین ترکیب بیمه، نقدینگی و تخصیص سرمایه، برکشایر را از یک مجموعه معمولی شرکتها جدا کرد.
۴. سیز کندیز؛ اثر چارلی مانگر بر تغییر نگاه بافت
خرید سیز کندیز در سال ۱۹۷۲ یکی از نقاط عطف روش بافت بود. برکشایر برای شرکتی ۲۵ میلیون دلار پرداخت کرد که حدود ۸ میلیون دلار دارایی مشهود خالص و نزدیک به ۲ میلیون دلار سود پس از مالیات داشت. با معیارهای قدیمی بافت، قیمت خرید چندان ارزان نبود.
چارلی مانگر به او کمک کرد تا چیزی فراتر از داراییهای روی ترازنامه را ببیند: نام تجاری محبوب، وفاداری مشتری، قدرت افزایش قیمت و توان رشد بدون نیاز دائمی به سرمایه فیزیکی.
از اینجا یک اصل تازه شکل گرفت: خرید یک کسبوکار عالی با قیمت معقول، اغلب بهتر از خرید یک کسبوکار معمولی با قیمت بسیار ارزان است.
سیز کندیز فقط یک شرکت شکلاتسازی نبود؛ شاهدی بود بر اینکه کیفیت اقتصادی، اعتماد مشتری و قدرت قیمتگذاری میتوانند از کارخانه و تجهیزات ارزشمندتر باشند.
۵. واشینگتن پست؛ سهام در جایگاه مالکیت یک کسبوکار
برکشایر در سال ۱۹۷۳ بخشی از سهام واشینگتن پست را خرید. بافت بدون آنکه اداره روزمره شرکت را در دست بگیرد، خود را شریک یک کسبوکار میدید. این تفاوت کوچک در زبان، تفاوت بزرگی در رفتار ایجاد میکرد.
اگر سهم فقط عددی روی صفحه معاملات باشد، خبرهای روز و نوسان قیمت تصمیم سرمایهگذار را هدایت میکنند. اما اگر سهم بخشی از مالکیت یک شرکت باشد، کیفیت مدیران، قدرت برند، اقتصاد صنعت و توان تولید نقدینگی اهمیت پیدا میکند.
در گزارش سال ۱۹۸۳ برکشایر، بهای تمامشده ۱٫۸۷ میلیون سهم واشینگتن پست ۱۰٫۶ میلیون دلار و ارزش بازار آن ۱۳۶٫۹ میلیون دلار اعلام شد. بافت از این سرمایهگذاری یک قاعده ساخت: مالکیت اقلیت نیز میتواند کاملا بلندمدت باشد، اگر سرمایهگذار کسبوکار را بفهمد و به مدیران آن اعتماد داشته باشد.
۶. کوکاکولا؛ تغییر دیدگاه پس از رسیدن شواهد تازه
بافت سالها محصول کوکاکولا را میشناخت، اما خرید بزرگ سهام این شرکت را از سال ۱۹۸۸ آغاز کرد. تا پایان سال ۱۹۸۹، برکشایر ۲۳٫۳۵ میلیون سهم کوکاکولا با بهای تمامشده حدود ۱٫۰۲ میلیارد دلار در اختیار داشت.
آنچه نظر بافت را تغییر داد، فقط محبوبیت نوشیدنی نبود. شبکه توزیع جهانی، عادت مصرفکننده، قدرت نام تجاری و مدیریت تازه، مجموعهای از شواهد اقتصادی ساختند که نمیشد آنها را نادیده گرفت.
این تصمیم نشان داد دایره فهم یک سرمایهگذار دیوار ثابت نیست. میتوان سالها از یک فرصت عبور کرد و وقتی شواهد کافی رسید، دیدگاه گذشته را کنار گذاشت.
۷. بحران ۲۰۰۸؛ نقدینگی در جایگاه اختیار عمل
در بحران مالی ۲۰۰۸، بسیاری از موسسات برای زندهماندن به سرمایه نیاز داشتند. برکشایر در سه معامله با ریگلی، گلدمن ساکس و جنرال الکتریک ۱۴٫۵ میلیارد دلار سرمایهگذاری کرد. شرایط این معاملات برای برکشایر جذاب بود، زیرا در لحظهای که سرمایه کمیاب شده بود، شرکت توان اقدام داشت.
اما بافت همه ذخیره نقدی را وارد بازار نکرد. او همواره بر حفظ حاشیه امن تاکید داشت تا برکشایر حتی در بدترین شرایط برای انجام تعهدات خود به کمک دیگران وابسته نشود.
در این نگاه، وجه نقد سرمایه بیکار نیست؛ هزینه داشتن حق انتخاب است. سازمانی که در روزهای عادی بخشی از بازده احتمالی را قربانی نقدینگی میکند، در بحران میتواند به جای دفاع، فرصتهای بزرگ را انتخاب کند.
۸. اپل؛ گسترش دایره فهم بدون تقلید از موج فناوری
بافت سالها از شرکتهای فناوری فاصله میگرفت، زیرا میگفت اقتصاد آنها را به اندازه کافی نمیفهمد. ورود برکشایر به اپل به همین دلیل مهم بود. تا پایان سال ۲۰۱۶، این شرکت ۶۱٫۲ میلیون سهم اپل با بهای تمامشده حدود ۶٫۷ میلیارد دلار داشت.
برکشایر اپل را فقط سازنده یک ابزار فناوری ندید. وفاداری کمنظیر کاربران، قدرت اکوسیستم، درآمد خدمات و جایگاه آیفون در زندگی مشتریان، آن را به یک کسبوکار مصرفی با مزیت رقابتی قدرتمند نزدیک میکرد.
این سرمایهگذاری همچنین نشان داد که تصمیمگیری در برکشایر از شخص بافت فراتر رفته است. تاد کامبز و تد وکسلر، دو مدیر سرمایهگذاری شرکت، پیش از گسترش موقعیت برکشایر در اپل نقش داشتند. دایره صلاحیت میتواند با یادگیری و ساختن تیم گسترش یابد؛ بدون آنکه سازمان مجبور شود هر موج فناوری را دنبال کند.
۹. خطوط هوایی؛ صبر با انکار تغییر تفاوت دارد
برکشایر پیش از همهگیری کرونا سهام عمدهای در چهار شرکت بزرگ هواپیمایی آمریکا داشت. با توقف سفرها در سال ۲۰۲۰، شرکت همه این موقعیتها را فروخت.
بافت مدیران صنعت را مقصر نمیدانست؛ مسئله این بود که اقتصاد صنعت تغییر کرده بود. تقاضا سقوط کرده بود، شرکتها برای بقا به بدهی و حمایت نیاز داشتند و مسیر بازگشت نامطمئن بود.
این تصمیم یک روی دیگر سرمایهگذاری بلندمدت را نشان داد. صبر به معنای وفاداری بیقیدوشرط به فرض اولیه نیست. اگر واقعیت اقتصادی تغییر کند، فروش میتواند نشانه انضباط باشد، نه ترس.
۱۰. جانشینی؛ فرهنگ باید به ساختار تبدیل شود
آخرین تصمیم بزرگ بافت، انتخاب یک سهم نبود؛ ساختن سازوکاری برای دوران پس از خودش بود.
گرگ ایبل از ابتدای سال ۲۰۲۶ مدیرعامل برکشایر است و مسئولیت عملیات و تخصیص سرمایه را در دست دارد. آجیت جین همچنان ستون اصلی کسبوکار بیمه است. هاوارد بافت در جایگاه رئیس غیر اجرایی هیئتمدیره مسئول اداره روزمره نیست، اما قرار است از فرهنگ و قواعد حاکمیت شرکتی محافظت کند. خود وارن بافت نیز با عنوان رئیس افتخاری، عضو هیئتمدیره باقی مانده است.
این تقسیم نقشها یک پیام روشن دارد: برکشایر به دنبال ساختن «بافت بعدی» نیست. وظایفی که سالها در یک فرد جمع شده بود، اکنون میان چند مدیر و نهاد تقسیم شده است.
بافت چه چیزی را به نسل بعد تحویل داد؟
نتیجه دوران بافت را میتوان در اعداد دید. بر اساس گزارش سالانه ۲۰۲۵، ارزش بازار هر سهم برکشایر هاتاوی از ۱۹۶۵ تا پایان ۲۰۲۵ بهطور متوسط سالانه ۱۹٫۷ درصد رشد کرد؛ در همین دوره بازده سالانه شاخص اساندپی ۵۰۰ با احتساب سود نقدی ۱۰٫۵ درصد بود. رشد انباشته برکشایر از ۱۹۶۴ تا ۲۰۲۵ به بیش از ۶ میلیون درصد رسید.
اما اعداد فقط نتیجه ظاهری یک سیستماند. آنچه به نسل بعد رسیده، چند قاعده عملیاتی است:
- مدیران شرکتهای زیرمجموعه آزادی عمل دارند، اما در برابر نتیجه و درستکاری پاسخگو هستند.
- دفتر مرکزی کوچک میماند و از بوروکراسی سنگین دوری میکند.
- سرمایه میان شرکتها، سهام عمومی، خرید کامل کسبوکارها و ذخیره نقدی جابهجا میشود.
- بدهی باید محدود باشد تا استقلال شرکت در بحران حفظ شود.
- اعتبار شرکت سرمایهای است که نباید برای سود کوتاهمدت به خطر بیفتد.
- سهامداران شریک تلقی میشوند و خبر بد باید بدون پنهانکاری بیان شود.
گرگ ایبل در نخستین نامه سالانه خود به سهامداران، فرهنگ برکشایر را نه مجموعهای از شعارها، بلکه سامانهای برای تولید عملکرد بلندمدت توصیف کرد. تاکید او بر مدیریت غیرمتمرکز، اعتماد همراه با پاسخگویی و نگاه چنددهساله نشان میدهد که قصد ندارد معماری اصلی شرکت را تغییر دهد.
پنج آزمون واقعی برکشایر پس از بافت
۱. تخصیص کوه نقدینگی
بزرگترین آزمون گرگ ایبل، انتخاب مقصد سرمایه است. برکشایر در پایان سال ۲۰۲۵ بیش از ۳۷۰ میلیارد دلار وجه نقد و اوراق خزانه داشت و در پایان ژوئن ۲۰۲۶ نیز ذخیره آن نزدیک به رکورد تاریخی و حدود ۳۶۴٫۷ میلیارد دلار بود.
نگهداری چنین رقمی از یک سو امنیت و قدرت اقدام میسازد و از سوی دیگر فشار سهامداران را برای انجام خریدهای بزرگ افزایش میدهد. ایبل باید میان سه خطر تعادل برقرار کند: پرداخت قیمت بیش از اندازه، نگهداری طولانی سرمایه بدون بازده کافی و بازخرید سهام در قیمت نامناسب.
در شرکتی با این مقیاس، حتی یک سرمایهگذاری چند میلیارد دلاری نیز اثر محدودی بر نتیجه کل دارد. بنابراین مشکل برکشایر دیگر کمبود فرصت نیست؛ کمبود فرصتهایی است که هم بسیار بزرگ باشند و هم با معیارهای سختگیرانه شرکت سازگار بمانند.
۲. حفظ تمرکز بدون شخص بافت
برکشایر به مدیرانی نیاز دارد که بتوانند به فرصتهای نامناسب سریع «نه» بگویند. بخش مهمی از اعتبار شرکت به قضاوت شخصی بافت وابسته بود؛ کارآفرینان و مالکان خانوادگی حاضر بودند شرکت خود را به او بفروشند، زیرا انتظار داشتند نام، مدیران و استقلال کسبوکارشان حفظ شود.
گرگ ایبل باید این اعتماد را از یک رابطه شخصی به اعتبار سازمانی تبدیل کند. اگر فروشندگان شرکتها، مدیران زیرمجموعه و سهامداران احساس کنند قواعد گذشته قابل اتکا نیست، یکی از مهمترین مزیتهای نامشهود برکشایر تضعیف خواهد شد.
۳. استقلال مدیران همراه با مداخله بهموقع
مدل غیرمتمرکز برکشایر امکان تصمیمگیری سریع و استفاده از دانش مدیران نزدیک به میدان را فراهم کرده است. اما استقلال، خطر دیر دیدن مشکلات را نیز به همراه دارد.
نشانههای نخست مدیریت ایبل حاکی از آن است که او در برابر عملکرد ضعیف عملیاتی مداخله بیشتری خواهد داشت. هنر او این است که بدون تبدیل دفتر اوماها به یک ستاد بوروکراتیک، پاسخگویی را تقویت کند. اگر مداخله بیش از اندازه باشد، مزیت استقلال از بین میرود؛ اگر بسیار دیر انجام شود، زیان و آسیب اعتباری میتواند گسترش پیدا کند.
۴. فناوری، هوش مصنوعی و تغییر شکل اقتصاد
روش بافت بر پیشبینی دقیق اقتصاد کلان یا مسابقه با هر فناوری تازه بنا نشده بود. او معمولا به جای حدسزدن نرخ بهره، انتخابات یا مسیر بازار، بر اقتصاد کسبوکار و دوام مزیت رقابتی تمرکز میکرد.
اما نسل تازه مدیران با جهانی روبهرو است که هوش مصنوعی، زیرساخت داده، انرژی و اتوماسیون با سرعت زیادی صنایع را تغییر میدهند. اپل نشان داد که برکشایر میتواند دایره فهم خود را گسترش دهد. آزمون آینده این است که این گسترش بدون افتادن در دام هیجان فناوری ادامه پیدا کند.
برکشایر لازم نیست به یک شرکت فناوری تبدیل شود؛ اما باید بفهمد فناوری چگونه مزیت شرکتهای بیمه، انرژی، راهآهن، تولید و خردهفروشی آن را تقویت یا فرسوده میکند.
۵. حفظ زبان اعتماد
نامههای سالانه، ساعتها پرسشوپاسخ در مجمع اوماها و آمادگی بافت برای توضیح خطاها، بخشی از سرمایه ارتباطی برکشایر بود. این شرکت فقط بازده نساخت؛ یک جامعه از سهامداران بلندمدت ساخت که خود را شریک میدانستند.
مدیران تازه باید ثابت کنند شفافیت فقط ویژگی شخصی بافت نبود. گفتن خبر بد، توضیح منطق تصمیمها و پرهیز از زبان تبلیغاتی، همان اندازه اهمیت دارد که انتخاب سهم یا خرید یک شرکت تازه.
سبد سهام؛ مهم است، اما همه برکشایر نیست
در پایان سال ۲۰۲۵، چهار موقعیت بزرگ و دیرپای برکشایر در اپل، امریکن اکسپرس، کوکاکولا و مودیز مجموعا حدود ۱۵۸٫۶ میلیارد دلار ارزش بازار داشتند. پنج شرکت بازرگانی ژاپنی میتسوبیشی، ایتوچو، میتسویی، ماروبنی و سومیتومو نیز در مجموع بیش از ۳۵ میلیارد دلار ارزش داشتند.
با این همه، نگاهکردن فقط به فرمهای سهامداری عمومی، تصویر ناقصی میسازد. بخش مهمی از ارزش برکشایر در کسبوکارهایی قرار دارد که بهطور کامل یا با کنترل موثر در اختیار شرکتاند؛ از بیمه و راهآهن تا انرژی، صنعت، خدمات و خردهفروشی.
همین موضوع درباره تصمیمهای تازه نیز صدق میکند. ممکن است بازار خرید یا فروش یک سهم را برجسته کند، اما آینده برکشایر به توان مجموعه در تولید نقدینگی، مدیریت ریسک و انتقال سرمایه از یک کسبوکار به فرصت بهتر وابسته است.
میراث وارن بافت فراتر از بازار سهام
بافت در طول دههها به یکی از مهمترین آموزگاران عمومی سرمایهگذاری و مدیریت تبدیل شد. او مفاهیمی مانند هزینه فرصت، بازده سرمایه، قدرت قیمتگذاری، حاشیه امن و مزیت رقابتی را با زبانی توضیح داد که برای مدیران و کارآفرینان نیز قابل استفاده بود.
مجمع سالانه برکشایر در اوماها به کلاس عمومی تصمیمگیری تبدیل شد. سرمایهگذاران فقط برای شنیدن پیشبینی بازار به آنجا نمیرفتند؛ آنها میخواستند ببینند بافت و چارلی مانگر چگونه مسئله را صورتبندی میکنند، میان گزینهها تفاوت میگذارند و درباره خطاهای خود حرف میزنند.
میراث دیگر او به نیکوکاری مربوط است. بافت از سال ۲۰۰۶ بخش بزرگی از سهام برکشایر خود را به امور خیریه اختصاص داده و تاکید کرده است که ثروت او باید در نهایت به جامعه بازگردد. برآورد فوربس در زمان کنارهگیری، ثروت او را نزدیک به ۱۴۵ میلیارد دلار اعلام کرد؛ رقمی که بدون بخشش بخش بزرگی از سهامش بسیار بیشتر میبود.
آیا برکشایر بدون بافت میتواند مانند او فکر کند؟
پاسخ کوتاه هنوز روشن نیست. بازار میتواند ارزش شرکت را محاسبه کند، اما سنجش دوام فرهنگ زمان میخواهد.
برکشایر پس از بافت چند مزیت مهم دارد: ترازنامه قدرتمند، مجموعهای متنوع از کسبوکارهای نقدساز، مدیران باتجربه، سهامداران صبور و قواعدی که طی دههها تکرار شدهاند. انتقال مدیریت نیز ناگهانی نبوده است؛ گرگ ایبل و آجیت جین سالها در ساختار رهبری شرکت حضور داشتهاند و نقش هاوارد بافت از مدیریت اجرایی جدا شده است.
در مقابل، خطرها نیز واقعیاند. هیچ آییننامهای نمیتواند تمام قضاوتهای یک سرمایهگذار کمنظیر را بازتولید کند. مقیاس بسیار بزرگ شرکت یافتن فرصتهای اثرگذار را دشوار کرده است. شهرت بافت در مذاکره و جذب شرکتهای خانوادگی بهآسانی منتقل نمیشود و حفظ فرهنگ غیرمتمرکز در سازمانی با صدها هزار کارمند، به مراقبت مداوم نیاز دارد.
بنابراین آینده برکشایر به تقلید از شخصیت بافت وابسته نیست. موفقیت زمانی رخ میدهد که نسل بعد بتواند منطق او را بدون تبدیلکردنش به مجموعهای از شعارها حفظ کند: کسبوکار را بفهمد، کیفیت را ببیند، برای فرصت صبر کند، در بحران آماده باشد، خطا را بپذیرد و اعتبار را بر سود کوتاهمدت ترجیح دهد.
کنارهگیری وارن بافت پایان یک دوران است؛ اما ارزش واقعی کار او اکنون سنجیده میشود. اگر برکشایر بدون حضور روزانه او همچنان تصمیمهای منضبط بگیرد، بزرگترین سرمایهگذاری بافت نه گایکو، نه کوکاکولا و نه اپل، بلکه شرکتی خواهد بود که توانسته روش فکرکردن را از بنیانگذار خود مستقل کند.
«روایش» تعاملی وارن بافت
برای مرور تصویری زندگی وارن بافت، ده تصمیم تاریخی، شبکه نزدیکان، مسیر ثروت، کتابها و فیلمهای مرتبط، روایش تعاملی «پایان عصر وارن بافت» را ببینید.